5 faktorer der gør bilforsikring dyrere for unge under 25
Discover hvorfor bilforsikring er dyrere for unge under 25. Lær om de 5 vigtigste faktorer der påvirker dine forsikringspriser og find måder at spare.
Annonce – sponsoreret indhold.
Bilforsikring for unge under 25 år koster markant mere end for erfarne bilister, og det er en realitet, som mange unge støder på, når de får kørekort og skal til at stå på egne ben. Uanset om du lige er flyttet hjemmefra eller er ved at etablere dig i din første lejlighed, er bilforsikringen ofte en af de faste udgifter, der overrasker mest. Prisen føles måske uretfærdig, men den er baseret på konkret statistik over skader og uheld i aldersgruppen. Den gode nyhed er, at du faktisk kan påvirke flere af de faktorer, der bestemmer prisen. I denne guide gennemgår vi de fem vigtigste årsager til den høje pris – og giver dig konkrete værktøjer til at sænke din forsikringsudgift uden at gå på kompromis med dækningen.
- Alder og manglende køreerfaring er den primære årsag til høje præmier for unge bilister
- Bilvalget har stor betydning – en almindelig bil med billige reservedele er markant billigere at forsikre
- Anciennitet (skadefri år) er det, der på sigt batter mest, og du kan begynde at optjene den tidligt
- Du kan selv skrue på selvrisiko, kilometerforbrug og biltype for at sænke prisen nu
Hvorfor bilforsikring for unge under 25 koster mere
Forsikringsselskaber prissætter efter risiko, og risikoen vurderes på baggrund af faktiske skadedata. Unge bilister under 25 år har statistisk set flere og dyrere skader end mere erfarne førere. Det skyldes en kombination af kortere erfaring bag rattet, en tendens til at overvurdere egne evner og i nogle tilfælde mere risikovillig kørsel.
Når du undersøger mulighederne for bilforsikring når man er under 25, vil du opdage, at prisforskellen mellem selskaberne faktisk er størst netop for denne aldersgruppe. Det betyder, at det kan betale sig at sammenligne grundigt, fordi det samme udgangspunkt kan give vidt forskellige priser afhængigt af selskab.
Det er vigtigt at forstå, at den høje pris ikke er vilkårlig. Forsikringsselskaberne bruger store mængder data til at beregne sandsynligheden for skader, og når statistikken viser, at en bestemt gruppe har flere uheld, afspejles det direkte i præmien. Oveni kommer en lovpligtig afgift på 42,9 procent af ansvarspræmien, som rammer alle bilister ens og gør det samlede beløb endnu højere.
Faktor 1: Alder og køreerfaring vejer tungest
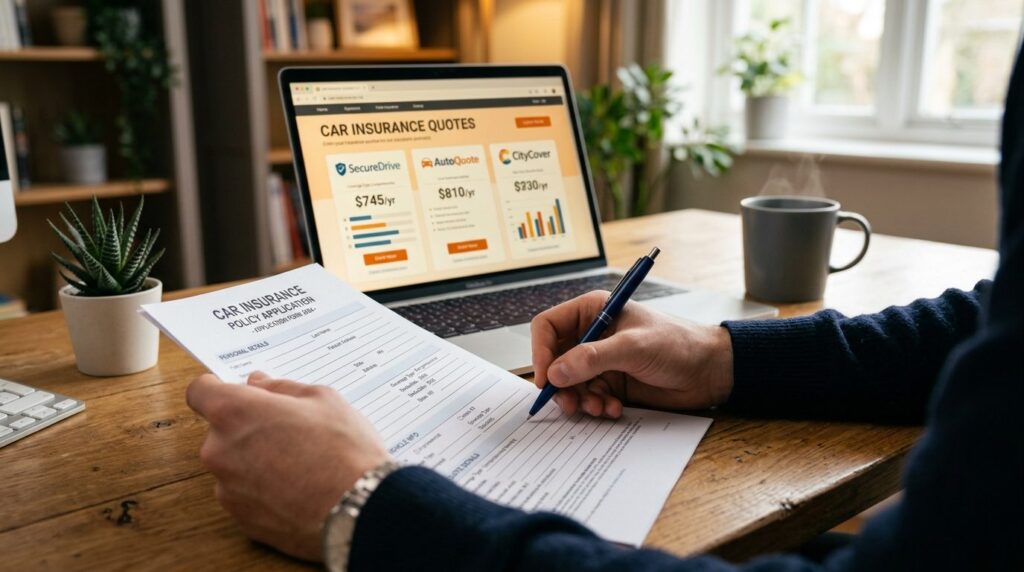
Den første og mest afgørende faktor er din alder kombineret med din erfaring som bilist. Selvom du måske er en forsigtig og ansvarsbevidst fører, vurderer selskaberne dig som del af en statistisk gruppe. Unge førere mellem 18 og 24 år har kortere tid bag rattet og har derfor haft færre muligheder for at opbygge rutine i trafikken.
Det positive er, at denne faktor ændrer sig med tiden. Prisen falder typisk mærkbart, når du fylder 25 år, og den falder løbende for hvert år, du kører skadefrit. Det handler altså om at komme i gang med at optjene det, selskaberne kalder anciennitet – antallet af år, du har været forsikret uden skader.
Anciennitet følger personen, ikke bilen. Det betyder, at to 22-årige med samme bil kan få vidt forskellige priser, hvis den ene har flere skadefri år end den anden. Nogle selskaber tillader, at du tilmeldes som fører på familiens police, før du selv ejer en bil. På den måde kan du begynde at optjene anciennitet tidligere og stå bedre, når du skal have din egen forsikring.
Sådan kommer du i gang med at optjene anciennitet tidligt
- Spørg dine forældres forsikringsselskab, om du kan tilmeldes som fører på deres police
- Undersøg hvilke regler selskabet har for, hvornår ancienniteten kan overføres til din egen bil
- Kør forsigtigt fra dag ét – én skade kan nulstille din optjente bonus
- Gem dokumentation for dine skadefri år, når du skifter selskab
Faktor 2: Bilens værdi, effekt og reservedele
Mange unge tror, at bilens alder eller nypris er det afgørende for forsikringsprisen. I virkeligheden vejer andre faktorer tungere: reparationsprisen, motoreffekten og tyveririskoen for den specifikke model.
En lille, almindelig bil med billige og lettilgængelige reservedele er markant billigere at forsikre end en kraftig bil til samme penge. Det skyldes, at forsikringsselskabet skal dække udgifterne, når noget går galt – og en bil med dyre specialdele eller høj motoreffekt koster simpelthen mere at reparere og er statistisk involveret i dyrere skader.
Før du køber bil, bør du derfor altid hente en forsikringspris på den konkrete model. Du kan blive overrasket over, hvor stor forskel der er mellem to biler i samme prisklasse. En brugt bil med moderat motorstørrelse og almindelige reservedele er ofte det smarteste valg, når du er ung og skal holde de faste udgifter nede.
Kendetegn ved biler, der er billige at forsikre
- Lav til moderat motoreffekt (undgå de kraftigste varianter af en model)
- Almindeligt mærke med lettilgængelige reservedele
- Lav tyveririsiko – nogle modeller er mere populære blandt biltyve
- Gode resultater i sikkerhedstests, da det reducerer risikoen for personskader
Faktor 3: Hvor du bor påvirker prisen
Din bopæl spiller en rolle i forsikringsselskabets risikovurdering. Bor du i et område med høj tyveririsiko eller mange trafikskader, vil det typisk afspejles i en højere præmie. Storbyområder har generelt flere skader pr. bil end landområder, blandt andet på grund af tættere trafik og flere parkeringsskader.
Som ung, der lige er flyttet hjemmefra, har du måske begrænset indflydelse på, hvor du bor. Men det er værd at vide, at adressen indgår i beregningen. Hvis du har mulighed for at parkere bilen i en aflåst garage eller på en privat parkeringsplads frem for på gaden, kan det i nogle tilfælde påvirke prisen positivt. Spørg dit forsikringsselskab, om parkeringsforhold har betydning for netop din police.
Når du er i gang med at etablere dig i din første bolig, er forsikringsudgiften én af mange faste poster, du skal have styr på. Det kan være en god idé at se på dine muligheder for at spare på faste udgifter i hjemmet generelt, så du får et samlet overblik over din økonomi.
Faktor 4: Dit kørselsmønster og kilometerforbrug
Hvor meget og hvordan du kører, indgår også i beregningen af din forsikringspris. Kører du få kilometer om året, er sandsynligheden for skader statistisk set lavere, end hvis du kører mange tusinde kilometer. De fleste selskaber spørger til dit forventede årlige kilometerforbrug, og det er vigtigt at oplyse det reelle tal.
Lyv aldrig om dit kilometerforbrug. Hvis du angiver et lavere tal for at spare penge og efterfølgende får en skade, risikerer du, at selskabet afviser at dække den. Det kan i værste fald betyde, at du selv skal betale for reparationer eller skader på andres ejendom – udgifter, der hurtigt kan løbe op i meget store beløb.
Kører du primært i byen til korte ture, eller pendler du dagligt på motorvej? Nogle selskaber differentierer også på typen af kørsel. Det kan være relevant at nævne, hvis du hovedsageligt kører i rolige omgivelser uden for myldretiden.
Vær ærlig og præcis om din kørsel
- Estimer dit årlige kilometerforbrug realistisk – kig eventuelt på bilens kilometertal over de seneste måneder
- Opdater selskabet, hvis dit kørselsmønster ændrer sig væsentligt
- Overvej om du reelt har brug for bilen dagligt, eller om du kan supplere med offentlig transport
Faktor 5: Selvrisiko – hvad du selv betaler ved skade
Selvrisikoen er det beløb, du selv skal betale, før forsikringen dækker resten af en skade. En højere selvrisiko betyder typisk en lavere årlig præmie, fordi du påtager dig en større del af risikoen selv. For unge under 25 år opererer mange selskaber med en forhøjet eller dobbelt selvrisiko, uanset hvad du selv vælger som udgangspunkt.
Det er afgørende, at du tjekker betingelserne for unge førere, før du indgår en aftale. Den forhøjede selvrisiko gælder ofte også, når du låner en bil af dine forældre. Find ud af præcis, hvad du skal betale ved en skade, så du ikke står med en ubehagelig overraskelse.
Hvis du har mulighed for at lægge et større beløb til side til uforudsete udgifter, kan det give mening at hæve selvrisikoen og dermed sænke den månedlige præmie. Men vælg kun en selvrisiko, du realistisk kan betale, hvis uheldet er ude. Det nytter ikke at spare på præmien, hvis en skade efterlader dig i økonomiske problemer.
Praktisk tjekliste: Sådan sænker du prisen på din bilforsikring
Nu hvor du kender de fem faktorer, der påvirker prisen, er her en konkret tjekliste med handlinger, du kan tage for at holde udgiften nede:
- Start med at optjene anciennitet tidligt – undersøg om du kan tilmeldes som fører på familiens police, før du selv køber bil
- Vælg bil med omtanke – hent forsikringspriser på konkrete modeller, før du køber, og prioriter biler med billige reservedele og moderat motoreffekt
- Sammenlign flere selskaber – prisforskellene er størst for unge, så brug tid på at indhente tilbud fra forskellige forsikringsselskaber
- Tjek om du har adgang til billigere selskaber – er du under uddannelse eller medlem af en fagforening gennem et studiejob, kan du måske få adgang til selskaber med lavere priser
- Hæv selvrisikoen til et realistisk niveau – vælg det højeste beløb, du kan betale uden problemer, men ikke højere
- Oplys dit reelle kilometerforbrug – kører du lidt, så sig det, men vær ærlig
- Undgå at anmelde småskader – skader, der koster mindre end selvrisikoen plus det, du mister i bonus, bør du selv betale
- Tjek betingelser for unge førere grundigt – vær særligt opmærksom på regler om forhøjet selvrisiko og eventuelle begrænsninger
Skal unge have kaskoforsikring?
Ansvarsforsikring er lovpligtig og dækker skader, du forvolder på andre. Kaskoforsikring dækker skader på din egen bil og er frivillig. Spørgsmålet om kasko afhænger af bilens værdi og din økonomiske situation.
Har du købt en ældre bil til en lav pris, kan det i nogle tilfælde give mening kun at have ansvarsforsikring. Skulle bilen blive totalskadet, får du alligevel kun bilens aktuelle værdi udbetalt – og hvis den er lav, kan præmien for kasko over tid overstige det beløb.
Omvendt: Har du lånt penge til bilen eller købt en nyere model, er kasko ofte en god idé. Overvej din egen evne til at håndtere et økonomisk tab, hvis bilen bliver stjålet eller ødelagt. Som ung med begrænset opsparing kan det være svært at erstatte bilen uden forsikringsdækning.
Ofte stillede spørgsmål
Hvornår falder prisen på bilforsikring for unge?
Prisen falder typisk mærkbart, når du fylder 25 år, og fortsætter med at falde for hvert år, du kører uden skader. Anciennitet – altså dine skadefri år som forsikret – er den faktor, der har størst betydning over tid. Jo tidligere du begynder at optjene anciennitet, desto hurtigere når du ned på en lavere præmie.
Kan jeg bruge mine forældres forsikring, når jeg låner deres bil?
Ja, du er typisk dækket af bilens forsikring, når du låner den. Men vær opmærksom på, at mange selskaber har forhøjet selvrisiko for førere under 25 år. Det betyder, at du skal betale mere ud af egen lomme ved en skade, end dine forældre ville. Tjek betingelserne inden du kører.
Hvad er forskellen på bonus og anciennitet?
Bonus og anciennitet hænger sammen, men er ikke helt det samme. Anciennitet er det samlede antal år, du har været forsikret. Bonus er den rabat, du optjener ved at køre skadefrit, og den kan stige eller falde afhængigt af, om du har skader. Begge dele følger dig som person, når du skifter selskab – men husk at få dokumentation med.
Er det billigere at forsikre en elbil for unge?
Det afhænger af den konkrete model og selskab. Elbiler kan have lavere driftsudgifter, men forsikringsprisen påvirkes af de samme faktorer som andre biler: reparationspris, reservedele og motoreffekt. Nogle elbiler har dyre batterier og specialdele, der gør dem dyrere at forsikre. Sammenlign altid konkrete tilbud på den model, du overvejer.