Sådan finansierer du uforudsete udgifter i hjemmet
Uventet udgift i hjemmet? Lær hvordan du finansierer reparationer med forbrugslån uden sikkerhed. Se renterne, ÅOP og find den bedste løsning.
Annonce – sponsoreret indhold.
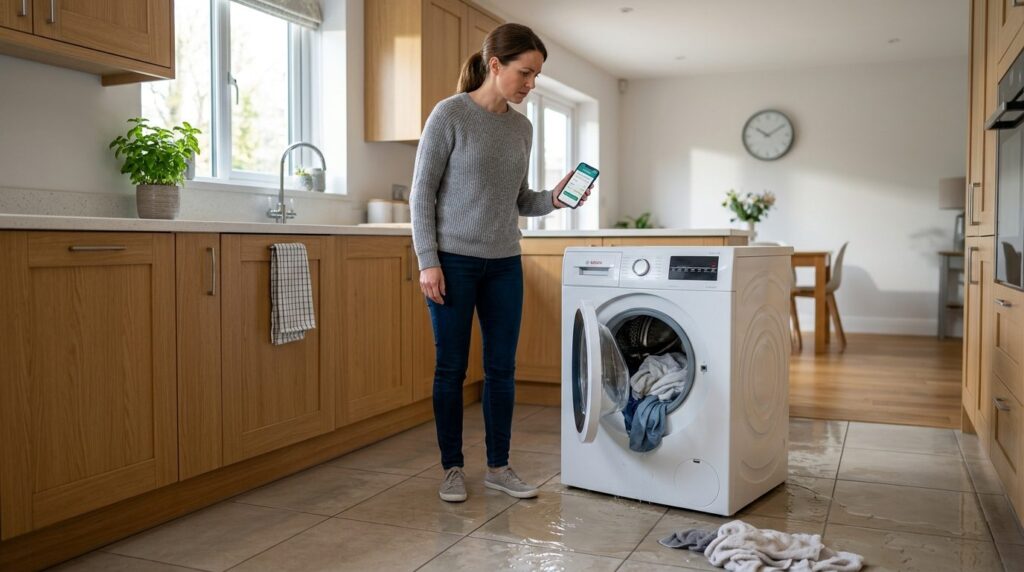
Et lån til uforudsete udgifter kan være løsningen, når vaskemaskinen pludselig går i stykker, varmepumpen stopper midt i januar, eller VVS’eren ringer med en regning på flere tusinde kroner. De fleste danskere oplever på et tidspunkt en uventet udgift i hjemmet, der overstiger det beløb, de har stående på kontoen. I den situation handler det om at kende sine muligheder — og forstå, hvad de hver især koster. Denne guide gennemgår de mest almindelige uforudsete udgifter, hvorfor opsparingen ikke altid rækker, og hvilke finansieringsmuligheder du har, når regningen skal betales her og nu.
- Hårde hvidevarer, VVS-skader og defekte varmekilder er blandt de hyppigste uforudsete udgifter i hjemmet
- Et forbrugslån kræver ikke pant i bolig eller bil, men har typisk højere rente end lån med sikkerhed
- Sammenlign altid ÅOP, samlet tilbagebetaling og løbetid — ikke kun den månedlige ydelse
- Overvej alternativer som kortvarig opsparing, familielån eller betalingsordning, før du låner
Hvilke uforudsete udgifter rammer oftest et hjem?
Uforudsete udgifter i hjemmet kommer sjældent med varsel. De opstår typisk, når en maskine eller installation når slutningen af sin levetid, eller når slitage pludselig udvikler sig til en akut skade. Her er de situationer, som oftest sender boligejere og lejere på udkig efter en hurtig løsning:
- Hvidevarer der bryder sammen: Vaskemaskine, tørretumbler, opvaskemaskine og køleskab har en begrænset levetid. Når de stopper, er reparation ofte dyrere end udskiftning.
- VVS-problemer: Et sprængt rør, en tilstoppet kloak eller en utæt vandhane kan hurtigt koste flere tusinde kroner i håndværkerudgifter — og skaden vokser, hvis den ikke udbedres med det samme.
- Varmekilde i stykker: En defekt varmepumpe, gaskedel eller fjernvarmeunit midt i fyringssæsonen kræver akut handling. Reparation eller udskiftning er sjældent billig.
- Elektriske fejl: Kortslutninger, defekte eltavler eller ødelagte installationer kan både være farlige og dyre at udbedre.
- Tag- og vinduesskader: Utætheder i tag eller punkterede ruder kan føre til fugtskader, hvis de ikke håndteres hurtigt.
Fælles for disse udgifter er, at de ofte ligger i intervallet fra få tusinde kroner til adskillige titusinder — beløb, som de færreste har stående på en opsparingskonto øremærket til formålet.
Hvorfor opsparingen ikke altid rækker
Mange danskere har en ambition om at have en buffer til uforudsete udgifter, men virkeligheden ser ofte anderledes ud. Når lønnen skal dække husleje, forsikringer, transport, mad og børnenes fritidsaktiviteter, er der ikke altid et overskud at sætte til side. Det betyder, at en pludselig regning på eksempelvis 8.000 kroner for en ny vaskemaskine eller 15.000 kroner for en VVS-reparation kan vælte et ellers velafbalanceret budget.
Situationen forværres af, at uforudsete udgifter har det med at komme i klumper. En utæt kedel og en defekt opvaskemaskine i samme måned er ikke usædvanligt — og så er selv en mindre opsparing hurtigt brugt op. Derudover oplever mange, at bufferen allerede er blevet brugt til en tidligere uforudset udgift, der endnu ikke er blevet genopbygget.
For lejere er situationen ofte mere overskuelig, da udlejer typisk dækker større installationer. Men hårde hvidevarer, som lejer selv ejer, falder uden for denne beskyttelse. Og for boligejere er der ingen udlejer at ringe til — regningen lander direkte i egen indbakke.
Dine muligheder, når regningen skal betales nu
Når en uventet udgift rammer, og opsparingen ikke rækker, har du flere veje at gå. Hver løsning har sine fordele og ulemper, og den rigtige afhænger af din situation, beløbets størrelse og hvor hurtigt du har brug for pengene.
Forbrugslån — en hurtig løsning uden pant
Et forbrugslån er en mulighed for at dække en uforudset udgift, når du ikke har andre midler at trække på. Fordelen er, at et lån uden sikkerhed ikke kræver, at du stiller pant i din bolig, bil eller andre værdier. Pengene kan typisk udbetales hurtigt til din konto, og du kan bruge dem til det formål, du har brug for — hvad enten det er en ny varmepumpe eller en akut kloakreparation.
Til gengæld er renten på denne type lån højere end på lån med sikkerhed. Det skyldes, at långiveren påtager sig en større risiko, når der ikke er en genstand at sælge, hvis du ikke kan betale. Derfor er det afgørende, at du regner på de samlede omkostninger, før du underskriver — ikke kun den månedlige ydelse.
Kassekredit eller overtræk
Hvis din bank tilbyder en kassekredit, kan den fungere som en fleksibel buffer til mindre uforudsete udgifter. Du betaler kun rente af det beløb, du faktisk bruger, og kan tilbagebetale i dit eget tempo. Renten er dog ofte høj, og det kræver disciplin at betale kreditten ned igen, så den ikke bliver en permanent gældspost.
Betalingsordning hos leverandøren
Nogle håndværkere, forhandlere og installatører tilbyder rentefri eller lavtforrentede betalingsordninger, hvor du kan dele regningen op over flere måneder. Spørg altid, inden du accepterer en faktura — det kan være en billigere løsning end et egentligt lån. Vær dog opmærksom på eventuelle gebyrer og på, hvad der sker, hvis du ikke kan overholde afdragene.
Lån fra familie eller venner
Et lån fra familie eller venner kan være rentefrit og fleksibelt i tilbagebetalingen. Det kræver dog, at I begge er komfortable med situationen, og det anbefales at lave en skriftlig aftale om beløb, tilbagebetaling og eventuel rente — også når det handler om tætte relationer. Uklare aftaler kan skabe konflikter, som koster mere end renteudgifterne på et formelt lån.
Brug af eksisterende opsparing eller pension
Hvis du har en opsparing med frit rådighedsrum — eksempelvis en aktiesparekonto eller en opsparingskonto — kan det være en mulighed at bruge den. Overvej dog, om det giver mening at tømme en opsparing, der måske er øremærket til et andet formål. Tidlig udbetaling af pensionsopsparing er sjældent en god idé, da det ofte medfører betydelig beskatning og tab af fremtidig afkast.
Hvad du bør tjekke, før du vælger et forbrugslån
Hvis du overvejer et lån til at dække en uforudset udgift, er der flere nøgletal og vilkår, du skal sammenligne, før du beslutter dig. At vælge ud fra den laveste månedlige ydelse alene kan ende med at koste dig dyrt.
ÅOP — det vigtigste sammenligningstal
ÅOP (årlige omkostninger i procent) samler både rente og gebyrer i ét tal og gør det muligt at sammenligne lån på tværs af udbydere. Jo lavere ÅOP, desto billigere er lånet — alt andet lige. Men ÅOP kan kun sammenlignes direkte, når lånebeløb og løbetid er ens. Beder du om tilbud på 20.000 kroner over to år hos flere udbydere, kan du bruge ÅOP til at finde det billigste.
Debitorrente — fast eller variabel
Debitorrenten er den rente, der beregnes af det skyldige beløb. Nogle lån har fast rente i hele løbetiden, mens andre har variabel rente, der kan stige eller falde med markedet. En fast rente giver forudsigelighed, mens en variabel rente kan være lavere i starten — men risikerer at stige, så din ydelse bliver højere end forventet.
Løbetid og samlet tilbagebetaling
Løbetiden påvirker både din månedlige ydelse og det samlede beløb, du betaler tilbage. En længere løbetid giver en lavere ydelse, men du betaler renter i flere år — og den samlede tilbagebetaling bliver højere. Brug altid en låneberegner til at se, hvad du ender med at betale i alt, ikke kun hvad du betaler hver måned.
Gebyrer — oprettelse og løbende
Nogle udbydere opkræver et oprettelsesgebyr, der lægges oven i lånebeløbet. Andre har løbende gebyrer som administrationsgebyr eller kontogebyr, der betales hver måned eller hvert kvartal. Disse gebyrer er inkluderet i ÅOP, men det er værd at kende dem, så du forstår, hvad du betaler for.
Din egen betalingsevne
Før du optager et lån, bør du være ærlig om din økonomi. Kan du betale ydelsen hver måned, også hvis dine indtægter falder, eller renten stiger? Finanstilsynet og Forbrugerrådet Tænk anbefaler, at du aldrig låner mere, end du kan tilbagebetale inden for den aftalte løbetid — og at du altid har en plan for, hvordan lånet passer ind i dit budget.
Hvis du har svært ved at overskue din gæld, kan du kontakte en gratis gældsrådgiver, eksempelvis via kommunen eller en frivillig organisation. De kan hjælpe dig med at vurdere, om et lån er den rigtige løsning, eller om der er alternativer.
Hvornår er et alternativ bedre end et lån?
Et forbrugslån er ikke altid den bedste løsning — selv når opsparingen ikke rækker. Her er nogle situationer, hvor et alternativ kan være klogere:
- Udgiften kan vente: Hvis reparationen ikke er akut, kan du måske spare op over nogle måneder og undgå renteudgifter helt.
- Beløbet er lille: For mindre beløb kan en kassekredit eller en betalingsordning hos forhandleren være billigere og enklere.
- Du har adgang til et familielån: Hvis en nær relation kan og vil låne dig pengene rentefrit, sparer du alle omkostninger — så længe aftalen er klar.
- Du har allerede gæld: Hvis du kæmper med at betale eksisterende lån, er det sjældent klogt at optage endnu et. Søg i stedet rådgivning.
At arbejde med et budget for faste udgifter i hjemmet kan hjælpe dig med at bygge en buffer op over tid, så du er bedre rustet næste gang en uforudset regning lander.
Ofte stillede spørgsmål
Hvad er forskellen på et forbrugslån og et lån med sikkerhed?
Et forbrugslån kræver ikke, at du stiller pant i bolig, bil eller andre værdier. Et lån med sikkerhed — eksempelvis et boliglån — har lavere rente, fordi långiveren kan sælge pantet, hvis du ikke betaler. Til gengæld kræver det tinglysning og er ofte langsommere at oprette.
Hvor hurtigt kan jeg få udbetalt et forbrugslån?
De fleste udbydere kan udbetale pengene inden for få hverdage, og nogle tilbyder udbetaling samme dag. Det afhænger af, hvor hurtigt du kan dokumentere din økonomi, og om lånet godkendes automatisk eller kræver manuel behandling.
Kan jeg blive afvist, selvom jeg har en fast indtægt?
Ja. Långivere vurderer din samlede økonomi, herunder eksisterende gæld, faste udgifter og eventuel registrering i RKI. En fast indtægt er ikke i sig selv en garanti for godkendelse, men det styrker din ansøgning.
Hvad sker der, hvis jeg ikke kan betale mine afdrag?
Manglende betaling fører typisk til rykkergebyrer og eventuelt inkasso. I værste fald kan du blive registreret i RKI, hvilket gør det vanskeligt at låne i fremtiden. Kontakt altid långiveren, hvis du får problemer med at betale — mange tilbyder henstand eller ændrede vilkår.